EADPlaye-Learning gamificado
Todas as aulas/Dúvida bônus · 13
AULA BÔNUS 13 / 15

Receita, despesa assistencial e resultado

Siga o dinheiro desde a mensalidade até o pagamento da assistência e entenda por que sobra não é lucro.

100 XP 10–18 minEm andamento
NARRAÇÃO DA AULA · 13

Ouça a aula em português brasileiro

Voz gerada com IA

Pronto para ouvir

0:00 / --:--
O texto integral está disponível em “Conteúdo da aula”.Acompanhar leitura
COMECE POR AQUI · AULA 13

Do conceito à prática

01

De onde vem a receita? Um produto e um contrato vinculam beneficiários e definem contraprestações, como mensalidades. A operadora fatura, recebe e reconhece informações contábeis conforme as regras aplicáveis. Entrada de dinheiro no caixa e receita contabilizada podem pertencer a momentos diferentes; por isso, comparar números exige período e conceito iguais.

02

Como surge a despesa assistencial? Quando a pessoa utiliza consultas, exames ou internações, o prestador registra o atendimento e envia informações e cobranças à operadora. Processos como o padrão TISS organizam a troca de dados. Contas médicas e auditoria verificam os eventos; a operadora reconhece obrigações, paga prestadores e constitui provisões conforme as normas pertinentes.

03

O resultado tem outras partes. Administração, comercial, tributos, provisões e efeitos financeiros entram na análise além da assistência. A ANS recebe informações econômico-financeiras por sistemas como o DIOPS. Um indicador assistencial só faz sentido com definição, denominador e período explícitos; ele não autoriza cortar cuidado devido para “melhorar” o número.

04

Experimente com R$ 100. Se a receita correspondente do exercício é R$ 100 e a despesa assistencial é R$ 80, a razão assistencial ilustrativa é 80%. Os R$ 20 de diferença não são lucro líquido. No laboratório interativo, altere a despesa e veja o saldo parcial após uma despesa administrativa também simulada, lembrando que faltam outras rubricas.

RAFAEL · GESTOR DA OPERADORA

Os números usam o mesmo período e incluem as demais despesas?

BRIAH · REGULAÇÃO DA OPERADORA

A sustentabilidade convive com a assistência devida?

Rafael e Briah são personagens didáticos da operadora. Briah não representa manifestação oficial da ANS.
ESTÚDIO DA AULA · 13

Explore. Visualize. Decida.

Depois da leitura, explore o mapa, o infográfico, um painel de dados simulados e as cenas ilustradas para aplicar os conceitos.

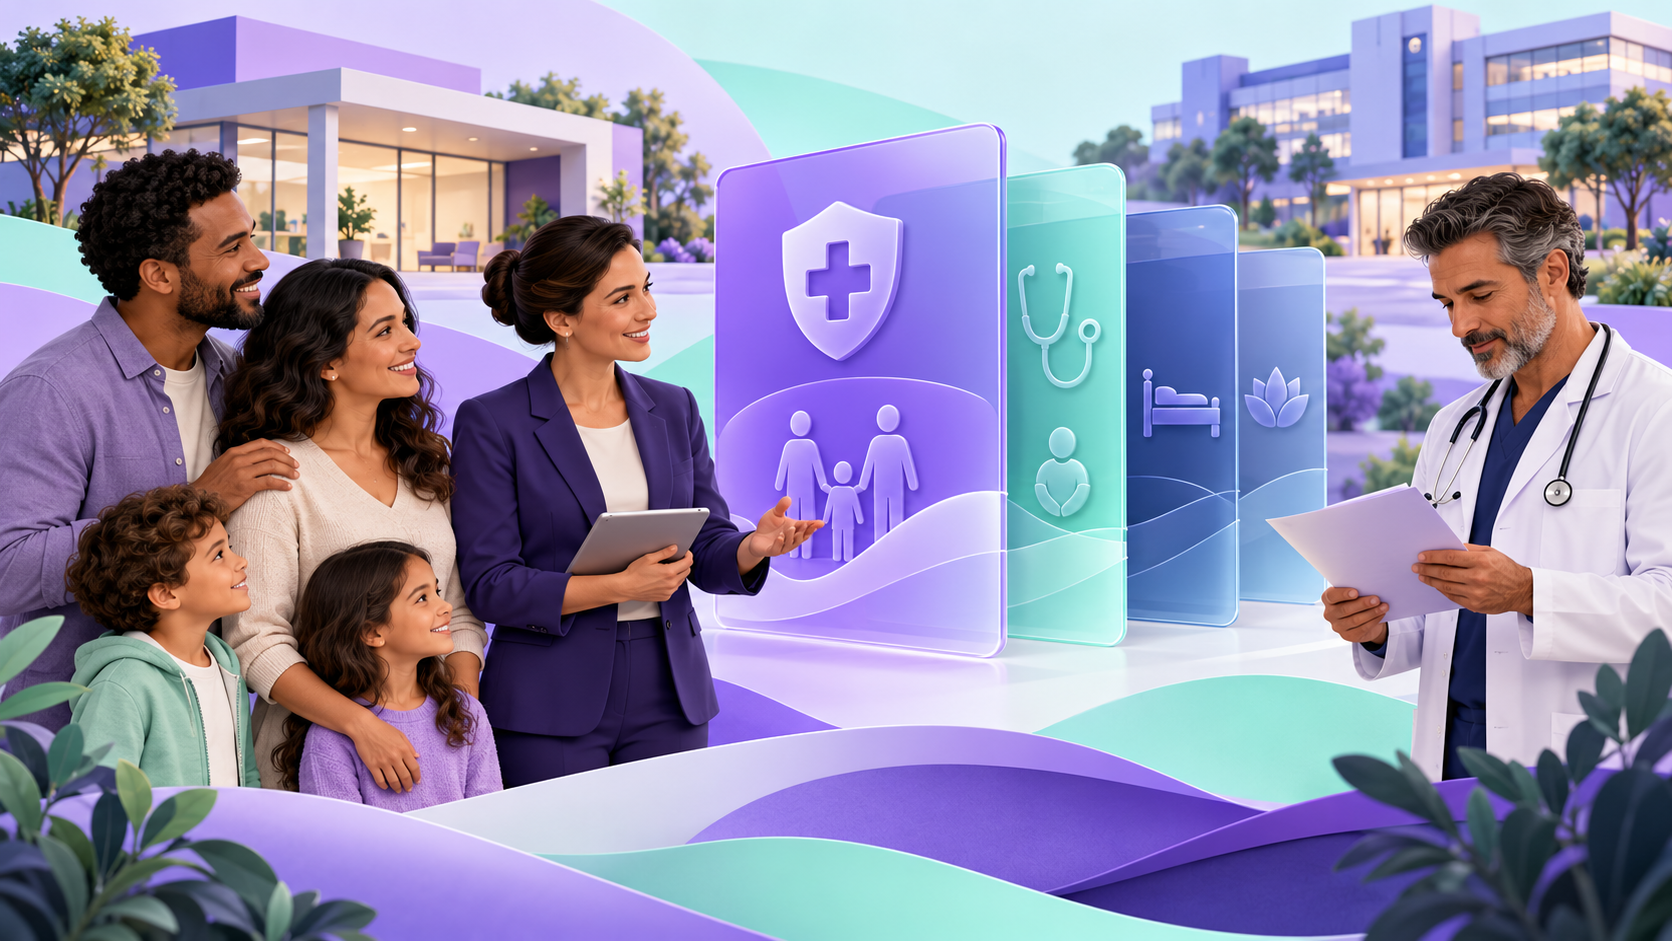
Família, representante de plano e profissional de saúde junto a cartões de cobertura.
0/4recursos explorados
01
MAPA MENTAL EXPLORÁVEL

Conecte as ideias

Veja como uma contribuição vira obrigação de cuidado e despesa.

Ciclo econômico

0 de 5 conexões exploradas. Toque em um nó para expandir ou recolher.

02
INFOGRÁFICO INTERATIVO · DECOMPOSIÇÃO FINANCEIRA

Exemplo de sinistralidade, sem confundir com lucro

Valores didáticos: R$ 100 em contraprestações e R$ 80 em despesas assistenciais no recorte do exemplo.

CONTRAPRESTAÇÕES · EXEMPLO DIDÁTICOR$ 100
−=
LEITURA FINANCEIRA

Contraprestações

Valor ilustrativo da receita de contraprestações usada como denominador nesta conta simples.

Sinistralidade de 80% é uma razão assistencial ilustrativa, não margem final da operadora.

03
LABORATÓRIO DE DADOS

Receita não é lucro

Mude uma despesa e veja como a leitura financeira muda. Valores inteiramente fictícios.

Simulação didática · valores em R$ · não são dados da ANS
Receita do exemploR$ 100Base para a razão assistencial.
R$ 50R$ 110

Administração no exercício: R$ 12. Tributos, provisões, efeitos financeiros e demais rubricas não foram incluídos.

Pergunta do gestor: Por que R$ 20 após a assistência não são resultado final? Repare na administração e nas rubricas ausentes.

Ver valores e fórmula do exercício
Dados simulados do laboratório financeiro
RubricaValor
ReceitaR$ 100
AssistênciaR$ 80
AdministraçãoR$ 12
Saldo parcialR$ 8

Razão assistencial ilustrativa = assistência ÷ receita × 100. Saldo parcial = receita − assistência − administração.

04
SLIDES ILUSTRADOS E INTERATIVOS

Decida antes de revelar

Cada cena combina uma ilustração conceitual com uma decisão de atendimento. Pense antes de revelar a análise.

CENA 01 / 030 análises reveladas
01
SITUAÇÃO PARA DECIDIR

O contrato gera cobrança

Um grupo de beneficiários tem contraprestações faturadas.

?Dinheiro recebido e receita reconhecida são sempre a mesma data?
Família, representante de plano e profissional de saúde junto a cartões de cobertura.
ILUSTRAÇÃO CONCEITUAL
MISSÃO DA AULA+100 XP ao concluir

Receita assistencial ilustrativa: R$ 100. Despesa assistencial: R$ 80. Qual é a razão assistencial neste exemplo?

%

Fontes para consulta

Material revisto em 26/09/2026. Confira a versão vigente antes de aplicar uma regra a um caso real.